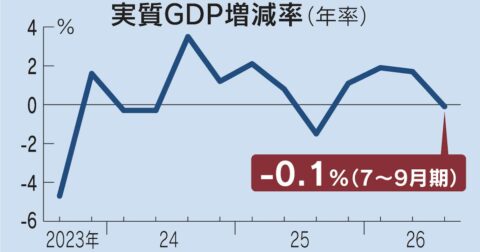
経済の規模を金額で測ると、年率で1.6%増えています。ところが物価の上昇分を除くと、0.1%減っています。内閣府が11月16日に発表した2026年7〜9月期のGDP速報は、「数字の上では増えているのに、暮らしの実感は減っている」というずれをはっきり示しました。しかも、景気がマイナスに沈んだ同じ週に、市場では日銀の12月利上げを8割を超える確率で織り込む見方が出ています。
4四半期ぶりのマイナス成長、足を引っ張ったのは消費
日本経済新聞によると、物価変動の影響を除いた実質GDP(季節調整値)は前期比0.02%減、年率換算で0.1%減でした。マイナス成長は4四半期ぶりです。民間予測の中心値は年率0.2%増だったため、予想をやや下回りました。一方、名目GDPは前期比0.4%増、年率1.6%増でした。年換算の実額は実質が約599.5兆円、名目が約692.7兆円です。
内訳を見ると、構図ははっきりしています。ニッセイ基礎研究所の分析では、民間消費が前期比0.3%減となり、これがマイナス成長の主因でした。理由として、物価上昇による実質購買力の低下と天候不順が挙げられています。個人消費の減少は2四半期連続です。その一方で、設備投資は高水準の企業収益を背景に前期比1.6%増と高い伸びでした。
つまり、企業は稼いで投資に回しているのに、家計は物価高で買い物を手控えている、という二極化が数字に表れています。事前予測にも幅があり、大和総研は10月末に年率1.5%増を見込んだ後、11月10日に1.0%増へ下方修正していました。外需の見直しが理由です。結果はそれも下回りました。
景気が沈んでも利上げが視野に入る理由
通常、景気がマイナスに転じれば金融引き締めには慎重になります。それでも利上げ観測が強いのは、日銀が見ているのが「物価の基調」だからです。
日銀は9月会合で政策金利を1.0%から1.25%に引き上げました。6月の利上げから3カ月での追加利上げで、それまでの半年に1回程度のペースより速くなっています。10月30日の会合では1.25%に据え置いたものの、基調的な物価上昇率は2%の目標と概ね整合的な水準になったとの判断を示しました。この会合では高田創審議委員が1.5%程度への利上げを提案し、否決されています。高田委員は11月16日にも、一定のペースや幅にとらわれず機動的に利上げを行う局面だとの趣旨を述べたと報じられました。
物価の足元も強めです。東京都区部の10月消費者物価(生鮮食品を除く総合)は前年同月比2.6%上昇でした。第一生命経済研究所の試算では、エネルギー補助金などの政策要因も除いた系列は9月の3.0%から10月は3.2%に高まっており、同研究所は原油価格上昇分の転嫁が進めば伸びがさらに高まる可能性が高いとみています。全国の10月消費者物価は11月20日に公表予定です。
市場の織り込みを集計するMogWatchによると、11月16日の取引時点で、12月18日の日銀会合での利上げ確率は84.3%と算出されています。ただし計算条件を少し動かすだけで64.3〜100%と大きく振れるため、「ほぼ確実」と読むのは早計です。
見落とされがちな負担:住宅ローンを抱える世帯
利上げの影響が最も直接的に及ぶのは、変動金利で住宅ローンを借りている世帯です。モゲチェックによると、2026年11月時点の変動金利は年1.33%、固定金利のフラット35は年3.81%です。フラット35は10月に3.83%と、同社が集計を始めた2018年1月以降で最高を記録しました。
同社の見立てでは、大手行は11月に短期プライムレートを引き上げるため、新規借入の変動金利は12月に上がる見込みです。その他の多くの銀行は4月に上がると見られています。9月利上げの影響がようやく家計に届き始める段階で、さらに12月の利上げが重なれば、負担は段階的に積み上がることになります。
ここに政策の難しさがあります。利上げは物価の行き過ぎを抑え、円安を通じた輸入物価の上昇を和らげる狙いがあります。預金者にとっては利息の増加という恩恵もあります。一方で、実質所得が目減りして消費を減らしている家計のうち、ローンを抱える層は、物価高と返済増の二重の圧力を受けかねません。誰が恩恵を受け、誰が負担するかは、資産と負債の持ち方によって大きく分かれます。
12月会合の分岐点:二つのシナリオ
一つ目は、日銀が12月に利上げするシナリオです。物価の基調が2%に届いたという判断を優先し、インフレ期待の定着を防ぐ道です。第一生命経済研究所は今回の利上げ局面の最終到達点を2.0%と見込んでいますが、中立金利の水準には大きな不確実性があるとしています。消費が2四半期続けて減っているなかでの引き締めが、どこまで需要を冷やすかが焦点になります。
二つ目は、消費の弱さを理由に見送るシナリオです。10月会合で植田総裁がリスクや金融環境の動きを「もう少しみていく必要がある」と説明したように、確認を重ねる姿勢を維持する道です。この場合、物価の上振れが続けば実質購買力の低下がさらに長引くおそれがあります。
なお、第一生命経済研究所の見通しは、2027年4月から2年間、飲食料品の消費税率を1%に下げ、中低所得の就業者に年6000億円程度の支援金を支給することを前提に、消費の持ち直しを見込んでいます。ただ、この措置の制度上の確定状況や財源の詳細は、今回確認できた資料の範囲でははっきりしません。金融が引き締めに向かう一方で財政が家計を支える方向に動くとすれば、両者の整合性も問われることになります。
政策の成否を測る物差し
名目GDPの伸びは、企業の売上や数字上の経済規模を押し上げます。しかし実質でマイナスなら、その伸びの多くは物価上昇で生まれたものにすぎず、暮らしの豊かさとは結びついていません。今後、判断の材料になるのは次の指標です。
- 11月20日公表の全国消費者物価:補助金の影響を除いた基調がどこまで高まっているか
- 実質賃金:名目賃金の伸びが物価上昇に追いつくかどうか
- 10〜12月期の個人消費:3四半期連続の減少を避けられるか
- 変動型住宅ローン金利の引き上げ幅と、借り手の返済負担の変化
利上げが「物価を落ち着かせ、実質所得を回復させる」ための手段として機能するのか、それとも消費の弱さに追い打ちをかけるのか。その答えは、日銀の会見の言葉よりも、家計の実質購買力が上向くかどうかに表れるはずです。名目と実質の差が縮まるかどうかを、12月以降の統計で確かめる必要があります。
参考
 7〜9月実質GDP年率0.1%減、4四半期ぶりマイナス 個人消費落ち込み – 日本経済新聞内閣府が16日発表した2026年7〜9月期の国内総生産(GDP)速報値は物価変動の影響を除いた実質の季節調整値が前期比0.02%減、年率換算で0.1%減だった…日本経済新聞
 2026年7-9月期GDP(1次速報)予測(改訂版) ~前期比年率+1.0%に下方修正~ | 大和総研11月16日公表予定の2026年7-9月期のGDP1次速報では、実質GDP成長率は前期比年率+1.0%(前期比+0.2%)と、4四半期連続のプラス成長になると予想す…2026年7-9月期GDP(1次速報)予測(改訂版) …
- 2026年7-9月期GDP(1次速報)予測 ~前期比年率+1.5%を予想~ | 大和総研11月16日公表予定の2026年7-9月期のGDP1次速報では、実質GDPが前期比年率+1.5%(前期比+0.4%)と、4四半期連続のプラス成長を予想する。個人消費…2026年7-9月期GDP(1次速報)予測 ~前期…
 2026~2027年度日本経済見通し(2026年11月)(2026年7-9月期GDP1次速報後改定) | 新家 義貴 | 第一ライフ資産運用経済研究所日本経済見通し、金融政策・日銀、経済財政政策、景気全般、景気指標(日本)について、わかりやすく解説した調査・研究レポートです。第一ライフ資…dlri.co.jp
 日銀 12月会合の利上げ・利下げ確率と政策金利見通し|MogWatch2026年11月17日までの取引では、日銀の次回会合(12月18日)で市場が見込む確率がいちばん高いのは利上げ(85.1%)です。現在の政策金利は1.25%です…MogWatch
- モゲチェック(住宅ローン金利の動向)
- モゲチェック(日銀利上げと住宅ローン)
- みんかぶFX(日銀関連ニュース)