飲食料品の消費税率を下げる案は、家計の負担を一時的に軽くする一方で、いつ、どの条件で元の税率に戻すのかという「出口」の設計を伴います。減税の効果だけでなく、終了時の混乱や、その後の支援策まで含めて見る必要があります。
焦点は「下げる」だけでなく「戻す」設計
政府は9月15日、飲食料品の税率引き下げなどを盛り込む大綱を閣議決定しました。報道されている案では、2027年4月から2年間、税率を現在の8%から1%に下げ、2029年に8%へ戻します。酒類や外食をどう扱うかなど、制度の細部は法案・資料で確認が必要です。
税率が変わるたびに、事業者には価格表示や会計処理の変更が生じる可能性があります。さらに、減税終了時に食料品の負担が再び増えるなら、家計にとっては「一時的な軽減」と「その後の負担増」が連続します。これは制度設計から考えられる懸念で、実際の影響は今後の詳細や対応策によって変わります。
財源と給付を一体で見たい
減収額の試算は、年約4.4兆円とするものと、約5兆円とするものがあり、確認できた資料だけでは算定条件の違いを比べられません。高市首相は赤字国債に頼らず、歳出・歳入の見直しなどで財源を確保する方針を説明していますが、具体策は年末の予算編成に向けて詰めるとしています。
政府案には、減税期間中の中低所得層への給付と、税率を戻す2029年に向けた所得連動型の支援金も含まれます。一方、日本総研の分析は、対象を絞った給付や社会保障改革を重視し、消費税減税には慎重な対応が必要との見方です。広く減税するのか、支援を必要な層に集中するのかで、政策の優先順位は異なります。
審議で確かめたい三つの点
自民党と衆院会派「中道」は、10月20日の衆院本会議で審議入りすることで合意しました。これは日程についての合意であり、法案への賛成を意味しません。今後は、財源の具体性、税率を戻す際の条件、給付の対象と時期がどこまで明確になるかが評価の軸です。
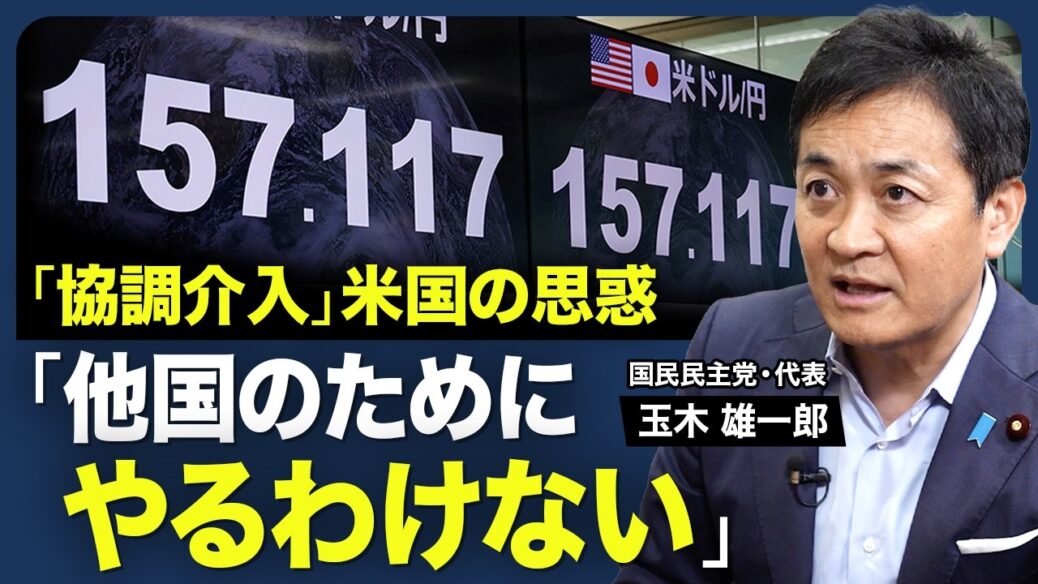
玉木雄一郎氏が食品消費税減税への反対理由を語った動画は、法案審議より前の8月収録です。現在の審議での立場を示すものではありませんが、減税以外の選択肢を考える材料になります。
減税を実施するかどうかだけでなく、終了後の負担と支援、財源まで一続きの設計として説明できるか。審議では、その点が政策の実効性を測る鍵となります。
参考
 令和8年9月15日(火)臨時閣議案件 | 首相官邸閣議にかかった案件のリストをご覧になれます。首相官邸
 消費税減税法案、財源も、給付制度も、「何も決まらないまま審議入りの不思議」【播摩卓士の経済コラム】 | TBS CROSS DIG with…臨時国会が始まりました。日本の歴史上初めてとなる、消費税を引き下げる法案の行方が最大の焦点です。しかし、閣議決定された消費税減税法案では、…TBS CROSS DIG with Bloomberg
 高市内閣総理大臣記者会見 | 総理の演説・記者会見など | 首相官邸総理の演説や記者会見などを、ノーカットの動画やテキストでご覧になれます。首相官邸
 第13回記者会見要旨:令和8年 会議結果 – 内閣府経済財政諮問会議は、経済財政政策に関し、内閣総理大臣のリーダーシップを十分に発揮することを目的にして、2001年1月に内閣府に設置された合議制機…内閣府ホームページ
 消費減税法案、20日審議入り=高市首相出席、自民・中道合意自民党と衆院会派「中道」の国対委員長は16日、国会内で会談し、食料品の消費税減税関連法案について20日の衆院本… 続きを読む →nippon.com
- 東洋経済オンライン「玉木雄一郎氏の動画」